Nuovi termini per l’approvazione del bilancio 2020

Nell’articolo di oggi vedremo il nuovo iter di approvazione di bilancio in quanto ci sono importanti modifiche a causa del COVID-19. Non ci dilunghiamo: vediamo subito quali sono le novità collegate con l’approvazione dei bilanci 2019.


Prima di tutto: la regola generale del codice civile

Ricordiamo che normalmente l’assemblea dei soci deve essere convocata almeno una volta all’anno per l’approvazione del bilancio, entro il termine stabilito dallo statuto/dall’atto costitutivo e comunque non oltre a 120 dalla giorni dalla chiusura dell’esercizio (generalmente è il 30 aprile 2020). Tuttavia in caso di società per azioni, lo statuto può prevedere un maggior termine per l’approvazione del bilancio (non superiore a 180 giorni). Questo maggior termine è concesso in presenza di almeno una delle seguenti condizioni: redazione del bilancio consolidato o quando vi sono particolari esigenze relative alla struttura ed all’oggetto della società. Anche le S.r.l. possono prevedere a livello di statuto il posticipo del termine di approvazione del bilancio in presenza di particolari esigenze.


Le novità del 2020 riguardo i termini per l’approvazione del bilancio 2019

In deroga a quanto previsto dagli articoli 2364, secondo comma, e 2478-bis, del codice civile o alle diverse disposizioni statutarie, il Decreto-legge Cura Italia ha previsto che l’assemblea ordinaria è convocata entro centottanta giorni dalla chiusura dell’esercizio. Con il Decreto viene quindi esteso a tutti questo limite fino a 6 mesi dalla chiusura dell’esercizio. Il termine di 180 giorni è da intendersi riferito alla prima convocazione; resta ferma la possibilità di tenere effettivamente l’assemblea in seconda convocazione entro il 28 luglio se la prima (entro il 28 giugno) andasse deserta. In ogni caso, i tempi per l’approvazione del bilancio 2019 ora sono previsti per il termine finale del 28 giugno 2020.


Più tempo per l’attività di controllo dei sindaci e revisori sul bilancio d’esercizio

In questa maniera anche i vari organi di controllo come sindaci o revisori avranno più tempo per completare la predisposizione la propria attività di controllo sullo stesso bilancio.

Per avere un’idea più chiara riguardo il nuovo iter di approvazione del bilancio d’esercizio, vi condivido la seguente infografica.


Nuovi termini per l'approvazione del bilancio 2019 a seguito dell'emergenza causata dal COVID-19


COVID-19: quale informativa dare nel bilancio riguardo questa grave crisi?

Entrando quindi nel vivo proprio di questo documento di bilancio, si ritiene che l’emergenza COVID-19 non rientri tra i fatti successivi alla chiusura dell’esercizio che devono essere recepiti nei valori di bilancio, in quanto è sorta dopo la data di bilancio ed è, quindi, di competenza dell’esercizio 2020, ma, in considerazione della sua importanza, rientra sicuramente tra i fatti successivi che devono essere illustrati in Nota integrativa.


I problemi sulla continuità aziendale

Evidente il fatto che un evento di tale magnitudo possa avere effetti sulla stessa continuità dell’azienda per il prossimo futuro. A fronte proprio di tale difficoltà è stato disposto grazie al Decreto Liquidità il posticipo dell’entrata in vigore del Codice della Crisi d’impresa, inizialmente previsto per il 15 agosto 2020: l’applicazione delle nuove regole del codice della crisi in una  periodo come questo sarebbe stato devastante. Ricordiamo infatti che il codice della crisi prevede che in caso di indicatori allarmanti ed esposizioni debitori rilevanti, gli organi di controllo interno o i creditori pubblici qualificati (come agenzia delle entrate) debbano fare una comunicazione all’organo di controllo presso le camere di commercio, che avvierà una procedura per risolvere la crisi. Se il testo fosse stato applicato alla scadenza originale sarebbero state moltissime le imprese segnalate a questo organo che gestisce la fase pre-concorsuale. Il codice della crisi è stato dunque rinviato al 1° settembre 2021.


La gestione delle perdite durante questo 2020

Preciso infine che l’art.6 del decreto liquidità dispone che dall’entrata in vigore del decreto (quindi 9 aprile) fino al 31 dicembre 2020 non si applicano le disposizioni contenute negli articolo 2446,2447 e 2482-bis inerenti agli adempimenti (anche urgenti) che devono essere messi in campo dagli amministratori in caso di perdite (che possono in alcuni casi anche intaccare il capitale sociale).

Attenzione però: come precisato dalla stessa relazione illustrativa al Decreto-legge Liquidità, l’articolo 6 parla di «fattispecie verificatesi nel corso degli esercizi chiusi» tra il 9 aprile e il 31 dicembre 2020, non sta facendo riferimento al bilancio approvato in questo arco di tempo, ma alle perdite maturate in questo periodo. Pertanto, nel caso in cui si tratti di perdite che diminuiscono il capitale oltre il terzo e sotto il minimo legale, la società deve essere ricapitalizzata; in mancanza la società si scioglie. Il periodo di “grazia” dunque è concesso per i bilanci 2020 (che saranno approvati nel 2021).

Ora che hai letto il nostro articolo, guarda il nostro video: analizzeremo insieme quanto abbiamo detto e commenteremo queste novità in tema di termini di approvazione del bilancio d’esercizio.
[siteorigin_widget class=”Sydney_Video_Widget”][/siteorigin_widget]

CONAI: Il contributo è dovuto se il materiale è utilizzato per fini produttivi?

Nell’articolo di oggi torniamo a parlare di contributo CONAI (detto anche CAC) e della sua corretta applicazione nel caso in cui il materiale venga utilizzato per scopi produttivi. Prima però di continuare con la lettura del presente articolo, vi invitiamo a consultare un nostro precedente contributo dove abbiamo analizzato la natura del contributo Conai, tenuto conto anche delle novità in vigore dal 2019. Fatto questo, non ci resta altro da fare che partire con la lettura di questo nuovo articolo.


Si applica il Conai in caso di utilizzo per fini produttivi?

Dal titolo del presente articolo, avete già compreso su cosa ci focalizzeremo in questo contributo:

Se il materiale viene utilizzato per fini produttivi e non di imballaggio, deve essere applicato il Contributo ambientale Conai?

Per rispondere a questa domanda dobbiamo necessariamente comprendere la natura dell’imballaggio e per fare ciò faremo riferimento alla normativa presente all’interno del sito Conai e alla giurisprudenza che si è espressa in merito alla questione.


La natura del contributo ambientale Conai

Il CONAI (Consorzio Nazionale Imballaggi) è un Consorzio privato di cui fanno parte produttori e utilizzatori di imballaggi al fine di attuare un sistema di gestione che ha come obiettivo il recupero e il riciclo dei rifiuti di imballaggio. Oltre alla quota associativa esistono altri oneri di pagamento, infatti il prelievo del contributo avviene all’atto della prima cessione nel territorio nazionale dell’imballaggio finito.

L’onere contributivo scatta quindi in caso di prima cessione (tra ultimo produttore e primo utilizzatore – con alcune eccezioni -) dell’imballaggio. Risulta quindi fondamentale ai fini del presente lavoro comprendere quando si può parlare di imballaggio.


Quando possiamo parlare di imballaggio?

All’interno del sito Conai possiamo leggere che generalmente può essere definito imballaggio il prodotto, composto di materiali di qualsiasi natura, adibito a contenere determinate merci, dalle materie prime ai prodotti finiti, a proteggerle, a consentire la loro manipolazione e la loro consegna dal produttore al consumatore o all’utilizzatore, ad assicurare la loro presentazione, nonché gli articoli a perdere usati allo stesso scopo; Ripetiamo quindi che Il CONAI è un contributo che viene applicato sui quei prodotti che sono destinati ad imballaggio.


Ma se utilizzo del materiale, che solitamente viene impiegato come imballaggio, per scopi produttivi, il contributo viene applicato?

In questa ipotesi, in quanto il materiale è utilizzato per la creazione di prodotti (scopi produttivi) e non per motivi di confezionamento. Si ritiene pertanto che nella fattispecie in esame il contributo non debba essere applicato.


La questione però è tutt’altro che pacifica

Nella guida al contributo ambientale consultabile all’interno del sito Conai, è possibile leggere un passaggio che potrebbe generare dei dubbi da parte del lettore. Nella sezione dedicata alle principali sentenze della giurisprudenza si legge:

possono essere qualificati imballaggi anche i beni destinati ad essere utilizzati all’interno del ciclo produttivo.

Il dettato di questa frase sembra porsi in contrasto con quanto detto precedentemente all’interno di questo articolo. Per cercare di risolvere ogni questione in merito vi invitiamo a riflettere con attenzione alle parole utilizzate. Non viene fatto riferimento allo scopo di utilizzo del materiale (per fini produttivi), ma piuttosto al momento e alle modalità di utilizzo dello stesso nel processo produttivo (all’interno del ciclo produttivo).


La giurisprudenza sul Conai

La soluzione a questo dilemma probabilmente è da ricercarsi sempre all’interno delle sentenze citate dallo stesso Conai. Nella sentenza del Tribunale di Roma n. 22952 del 29 novembre 2018 relativa al riconoscimento della natura di imballaggio del film in polietilene adesivo e protettivo, il tribunale sostiene che tale materiale è da considerarsi a tutti gli effetti un imballaggio tenuto conto della sua funzione di contenimento/protezione delle merci, identificabile indipendentemente dal fatto che sia impiegato all’interno di un ciclo produttivo e che accompagni i prodotti in ogni fase di commercializzazione.


La soluzione: l’imballaggio e la sua funzionalità

Da questo passaggio giurisprudenziale emerge con chiarezza che l’utilizzo del materiale per motivi di confezionamento, non fa venire meno la natura di imballaggio anche se viene utilizzato all’interno del ciclo produttivo. Se quindi l’imballaggio acquistato non viene utilizzato in fase di vendita del prodotto ma solo internamente (come ad esempio nelle varie fasi di commercializzazione) il CAC trova comunque applicazione.

Ma (e questo è il passaggio fondamentale) se il materiale viene utilizzato per scopi produttivi (poiché utilizzato per la creazione di determinati prodotti destinati alla vendita) viene meno la natura stessa dell’imballaggio (inteso come funzione di contenimento/protezione delle merci) e il contributo CAC non deve essere applicato.  Un materiale, ricordiamo, assume la qualità di imballaggio quanto è adibito a contenere determinate merci, dalle materie prime ai prodotti finiti, a proteggerle. Sulla base di tale definizione, se il materiale viene utilizzato dall’azienda per produrre determinati prodotti, non sarà classificabile come imballaggio, visto che non svolgerà una funzione ricompresa fra quelle tipiche degli imballaggi e, come tale, non rientrerà nella sfera di applicazione del Contributo.

Precisiamo con il presente articolo che il contributo non sarà pertanto applicato qualora la merce acquistata sia utilizzata per fini esclusivamente produttivi: se lo stessi materiale acquistato viene utilizzato per scopi di confezionamento allora dovrà certamente essere applicato il contributo.

La questione ha avuto una risonanza tale che ha portato i due consorzi che si occupano di beni in politiene (Polieco) e di rifiuti da imballaggio (Conai) a confrontarsi (in maniera anche dura visto le reciproche diffide) sulla natura di imballaggio di film in politiene all’interno del ciclo produttivo. Tale scontro sarà sicuramente oggetto di un prossimo articolo. Vi invitiamo pertanto a seguirci tramite i nostri numerosi social per seguire l’evoluzione di questo interessante dibattito.


Come fare per richiedere la non applicazione del contributo?

All’interno della guida Conai sono presenti differenti casistiche di esenzione dall’applicazione del contributo ambientale, ma tra di esse non viene fatto nessun cenno ad una esenzione specifica per l’utilizzo di beni per scopi differenti dall’imballaggio. La questione però anche in questo caso si risolve a monte: l’esenzione è per definizione la dispensa da un obbligo/regola comune. In altri termini può essere definita come quel privilegio che permette alle aziende che – per regola – avrebbero dovuto sostenere l’onere contributivo, di ottenere la non applicazione al ricorrere di determinati requisiti.

Nel caso in cui però la materia non venga utilizzata per motivi di imballaggio, ma per scopi diversi, non deve essere applicato a priori il contributo in fattura.

Si dovrebbe più correttamente parlare di esclusione e non di esenzione in questo caso.

Non sarà pertanto necessario ricercare una specifica esenzione per l’applicazione del CONAI in quanto il contributo non deve essere applicato a fortiori. Di fatto non viene a generarsi il momento impositivo nel passaggio tra il l’azienda fornitrice e quella cliente.

La stampa dei registri contabili: la scadenza per il 31/1/2019

Un nuovo adempimento è in arrivo con la fine di questo primo mese del 2019. Con il 31/1/2019 scadrà infatti il termine per la stampa del libro giornale, del libro inventari, del registro dei beni ammortizzabili, dei registri previsti ai fini Iva e di tutte le scritture contabili. L’anno di riferimento delle scritture è il 2017. 


Il termine per la stampa dei registri contabili

Il termine per la stampa è stabilito entro l’ultimo giorno del terzo mese successivo al termine di presentazione della dichiarazione dei redditi. Tenuto conto che la presentazione della dichiarazione modello 2018 (anno 2017) è stata il 31 ottobre del 2018, il termine per la stampa dei registri sarà quindi il 31 gennaio del 2019.


Come deve essere la stampa dei registri?

Se vuoi sapere come applicare l’imposta di bollo all’interno del libro giornale o inventari, vi invitiamo a leggere il nostro articolo: Marca da Bollo di 32 euro ogni 100 pagine del tuo libro giornale o inventari.  In questo articolo ci soffermeremo in particolare sulle modalità di stampa dei vari libri contabili e fiscali.


Libro inventari

Numerazione progressiva delle pagine

La numerazione deve essere fatta in maniera progressiva. Ogni nuovo periodo di imposta la numerazione deve iniziare di nuovo da 1, indicando l’anno con 4 cifre.

Imposta di bollo

L’imposta viene apposta ogni 100 pagine e la sua apposizione deve essere assolta in via preventiva.

Vi è una distinzione tra società di persone e di capitali:

  • Società di persone: 2 marche da 16€ ogni 100 pagine;
  • Società di capitali: 1 marca da 16€ ogni 100 pagine.


Libro giornale


Numerazione progressiva delle pagine

La numerazione deve essere fatta in maniera progressiva. Ogni nuovo periodo di imposta la numerazione deve iniziare di nuovo da 1, indicando l’anno con 4 cifre.

Imposta di bollo

L’imposta viene apposta ogni 100 pagine e la sua apposizione deve essere assolta in via preventiva.

Vi è una distinzione tra società di persone e di capitali:

  • Società di persone: 2 marche da 16€ ogni 100 pagine;
  • Società di capitali: 1 marca da 16€ ogni 100 pagine.


Registri iva, beni ammortizzabili, corrispettivi

Numerazione progressiva delle pagine

La numerazione deve essere fatta in maniera progressiva per anno di utilizzo con indicazione dell’anno di riferimento della contabilità.

Imposta di bollo

L’imposta non è dovuta

Come indicare il Conai nella fattura elettronica

Quante volte ti sarà capitato di trovare in fattura la scritta “Contributo Ambientale CONAI assolto”. Ma in che cosa consiste esattamente questa espressione? Il CONAI rappresenta la forma di finanziamento attraverso la quale CONAI ripartisce tra produttori e utilizzatori il costo per i maggiori oneri della raccolta differenziata, per il riciclaggio e per il recupero dei rifiuti di imballaggi. Lo scopo è quello di favorire l’utilizzo di materiali per imballaggio maggiormente riciclabili collegando il livello contributivo all’impatto ambientale. In un precedente contributo ci siamo soffermati a lungo su questo tipo di contributo e sulla nuova normativa in vigore dal 1/1/2019. Se vuoi saperne di più clicca qui.


Chi si deve iscrivere a questo consorzio?

  • I produttori di imballaggi: fornitori di materiali di imballaggio, fabbricanti, trasformatori e importatori di imballaggi vuoti e di materiali di imballaggio
  • Gli utilizzatori: commercianti, distributori, addetti al riempimento, utenti di imballaggi e importatori di imballaggi pieni.


Come funziona il CONAI?

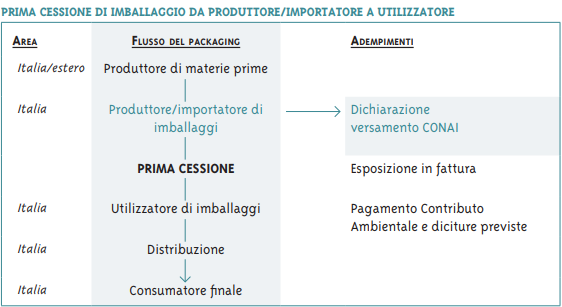
Il meccanismo impositivo del CONAI funziona in maniera un po’ particolare. L’onere contributivo scatta nel passaggio dall’ultimo produttore di imballaggi al primo utilizzatore. Il Contributo Ambientale viene infatti applicato in questo momento esatto del ciclo di vita degli imballaggi, denominato “prima cessione”. Si tratta del trasferimento nel territorio nazionale, dell’imballaggio finito effettuato dall’ultimo produttore al primo utilizzatore (dal 2019 c’è una novità: clicca qui per saperne di più). E’ in questo passaggio che scatta l’onere contributivo: 

Il contributo viene esposto in fattura dal fornitore (produttore) di imballaggi e rientra nel campo di applicazione  dell’IVA (viene considerato infatti un corrispettivo di una prestazione accessoria ai sensi degli articoli 12 e 13 del Dpr 633/1972). 


Come indicare il conai in fattura elettronica?

Prima cessione

Come abbiamo detto poco fa, il momento impositivo ricade nel momento di prima cessione, cioè nel passaggio dall’ultimo produttore al primo utilizzatore. L’agenzia delle entrate non ha fornito al riguardo esempi su come indicare in e-fattura il Conai. Per fare ciò pertanto faremo riferimento alle specifiche tecniche standard AssoSoftware di codifica della fatturazione elettronica. Supponiamo ad esempio di voler creare una fattura in Xml partendo dai dati forniti qui sotto:


La fattura elettronica in caso di prima cessione

Per fare la e-fattura ci appoggeremo al servizio gratuito “fatture e corrispettivi” messo a disposizione dall’agenzia delle entrate. Le stesse operazioni infatti si ripropongono in maniera similare nei tanti programmi cloud a pagamento delle numerose case di software che si occupano di gestione contabile.


Per prima cosa dobbiamo inserire il nostro prodotto (nell’esempio un secchiello) soggetto a contributo conai [in quanto è considerato un imballaggio]:

Dati CONAI dettagliati in fattura elettronica

All’interno della sezione “altri Dati Gestionali” abbiamo messo come “riferimento al testo” Conai Articolo #1#. Con l’espressione #1#  richiamiamo praticamente il nostro primo (e in questo caso unico) articolo presente nella prima riga della nostra e-fattura.


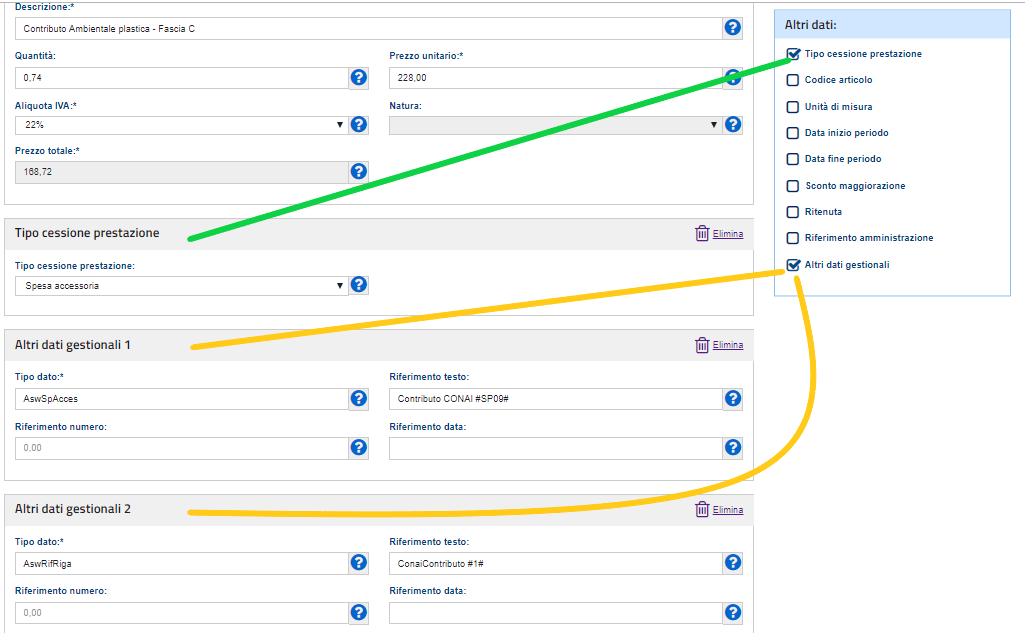
Nella seconda riga della fattura elettronica andiamo invece ad inserire il nostro contributo Conai (anche esso ricordiamo soggetto a iva in quanto spesa accessoria):

Il contributo Conai in fattura elettronica come spesa accessoria

  • Entrando nella sezione “tipo cessione prestazione” scegliamo la voce Spesa accessoria (codificata con AC).
  • Nella sezione “altri dati gestionali 1” specifichiamo allo SDI la natura della nostra spesa accessoria: ovvero contributo conai (codificato con #SP09#).
  • Nella sezione “altri dati gestionali 2” richiamiamo infine il primo (e nel nostro caso anche l’unico) articolo della nostra fattura soggetto a Conai (#1#).

Questo è il risultato della nostra fattura elettronica:

dati fattura conai


Benissimo, abbiamo visto come deve essere inserito il Conai all’interno della fattura elettronica. Tale contributo viene però versato solo una volta (ricordiamo nel passaggio da ultimo produttore a primo utilizzatore). 


“Contributo Ambientale CONAI assolto” in fattura elettronica

Nei passaggi successivi della filiera commerciale, il contributo CAC risulta già assolto (nel passaggio -come detto- tra produttore a utilizzatore). Nelle fatture successive alla  “prima cessione”, l’utilizzatore potrà dunque limitarsi a riportare la dicitura “Contributo Ambientale CONAI assolto”. Questa dicitura segnala all’acquirente che le procedure CONAI sono state correttamente applicate “a monte” della vendita e che, di fatto, il Contributo è stato “internalizzato” nel prezzo delle merci.  La domanda che ora vogliamo porci ora è: come deve essere indicata questa dicitura in fattura elettronica? Purtroppo non è possibile dare una risposta sicura in quanto l’agenzia non si è espressa su questo punto. In attesa di chiarimenti da parte dell’amministrazione finanziaria, possiamo provare a comportarci nei modi seguenti.


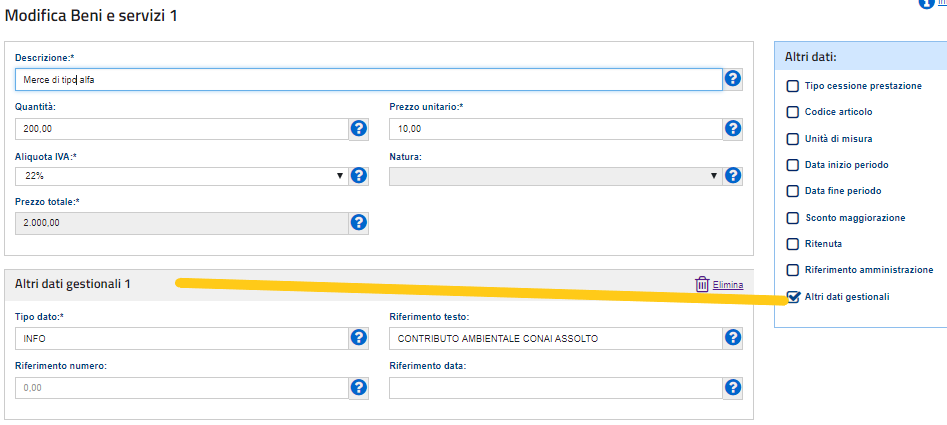
1) Indicare l’assolvimento del Conai come dato aggiuntivo al bene che vendiamo

Ci comporteremo pertanto come nell’esempio che segue:

Conai assolto in fattura elettronica

In questa prima immagine la soluzione proposta è piuttosto semplice: aggiungiamo infatti un campo alla nostra fattura elettronica. Nel caso però ci siano tanti prodotti ceduti con la e-fattura, potrebbe risultare complicato indicare per ogni prodotto questa specifica dicitura.


2) Indicare il contributo conai assolto in una riga della fattura elettronica

In questo caso, possiamo inserire la nostra espressione alla fine della nostra fattura come ultima riga visibile dopo aver inserito tutti i prodotti nel corpo della fattura. Se ad esempio abbiamo inserito 8 righe con differenti prodotti, possiamo inserire una 9° riga come segue:


Contributo conai assolto fattura elettronica

Nella sezione “altri dati gestionali 1”  mettiamo come indicazione all’interno di “Riferimento Testo”  la scritta “Descrittivo #DE#”. Con questa espressione specifichiamo che la riga inserita è puramente descrittiva. 


3) Esiste una soluzione alternativa per indicare “contributo conai assolto” nella fattura elettronica?

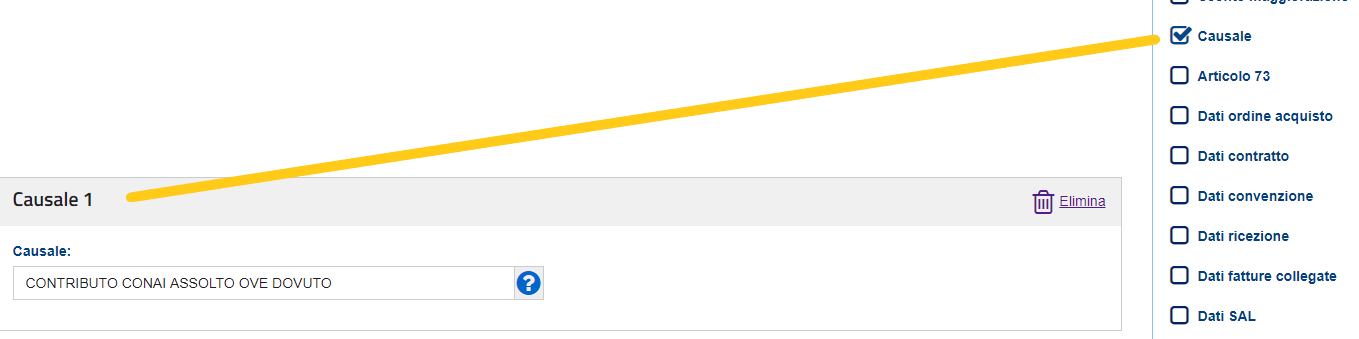
Le soluzioni sopra esposte potrebbero risultare un po’ troppo macchinose. Come detto prima l’agenzia non ci fornisce alcun tipo di esempio a nostro supporto. Invece di complicarci di più la vita, ci possiamo rifare a quanto detto dall’agenzia delle entrate per quanto riguarda le lettere d’intento da comunicare in fattura (Pagina 4/19 delle Faq dell’agenzia delle entrate). Si ritiene che l’informazione possa essere inserita utilizzando uno dei campi facoltativi relativi ai dati generali della fattura che le specifiche tecniche lasciano a disposizione dei contribuenti, ad esempio nel campo “Causale”.

Contributo conai assolto ove dovuto in fattura elettronica indicando la causale

Una soluzione come questa è sicuramente più immediata e si può adattare a numerose casistiche. Chiaramente sta all’attenzione del lettore scegliere per la propria fattura elettronica la soluzione da lui ritenuta più opportuna.

CONAI 2019: la nuova normativa per il contributo ambientale

Nell’articolo di oggi illustreremo le novità del 2019 relative all’applicazione del contributo ambientale. Con una circolare del 25 giugno 2018 il Consorzio nazionale imballaggi (Conai) ha infatti dettato nuove regole riguardo l’applicazione del contributo per i produttori e i commercianti di imballaggi vuoti.  Ma prima di partire, cerchiamo di capire esattamente in cosa consiste questo contributo. Alla fine potrai commentare questo articolo e fare una domanda ai nostri esperti. Iniziamo!

Cosa è il CONAI?

Quante volte ti sarà capitato di trovare in fattura la scritta “Contributo Ambientale CONAI assolto”. Ma in che cosa consiste esattamente questa espressione? Il CONAI rappresenta la forma di finanziamento attraverso la quale CONAI ripartisce tra produttori e utilizzatori il costo per i maggiori oneri della raccolta differenziata, per il riciclaggio e per il recupero dei rifiuti di imballaggi. Lo scopo è quello di favorire l’utilizzo di materiali per imballaggio maggiormente riciclabili collegando il livello contributivo all’impatto ambientale. Il CONAI ha così scelto di diversificare la quota del per la varietà delle tipologie e per le tecnologie di selezione e di riciclo, premiando l’utilizzo di materiali a basso impatto ambientale. Per avere un’idea dell’entità del Contributo Ambientale per materiale in vigore, clicca qui.

Ma chi si deve iscrivere a questo consorzio?

I produttori di imballaggi: fornitori di materiali di imballaggio, fabbricanti, trasformatori e importatori di imballaggi vuoti e di materiali di imballaggio

Gli utilizzatori: commercianti, distributori, addetti al riempimento, utenti di imballaggi e importatori di imballaggi pieni.

Qualche esempio?

Lo stesso CONAI ci fornisce qualche esempio chiaro sulla qualifica di produttore o utilizzatore. E’ produttore colui che, utilizzando uno o più dei sei materiali di riferimento, fabbrica gli imballaggi finiti, pronti a contenere la merce. E’ utilizzatore invece chi acquista gli imballaggi vuoti e li riempie con le merci che sono oggetto della propria attività. 

Chi è escluso da questo obbligo di adesione al CONAI?

Come si legge nella guida informativa del CONAI, sono esclusi dall’obbligo di adesione a CONAI gli utenti finali degli imballaggi ossia quei soggetti che, pur acquistando merce imballata per l’esercizio della propria attività o per proprio consumo, non effettuano alcuna attività di commercializzazione e distribuzione della merce imballata acquistata.

Un esempio?

L’esempio che il CONAI ci fornisce è molto chiaro: 

Il parrucchiere che acquista prodotti di bellezza imballati e utilizza tali prodotti nell’esercizio della sua attività professionale generando rifiuti di imballaggio non è tenuto ad iscriversi a CONAI. Lo stesso vale per le imprese di servizi, gli studi professionali, le imprese artigiane e, ovviamente, tutti i consumatori finali. Tuttavia, il parrucchiere che, oltre a utilizzare direttamente per la propria attività i prodotti di bellezza acquistati, ne rivende una parte alla propria clientela è tenuto all’iscrizione al Consorzio. Lo stesso vale per il parrucchiere che acquista all’estero i prodotti di bellezza per la propria attività (anche se non li rivende alla propria clientela).

Attenzione però: ci sono alcuni casi in cui tale esclusione viene meno. Nell’informativa CONAI infatti si legge che l’adesione è obbligatoria quando tali soggetti acquistano imballaggi vuoti sul territorio nazionale per l’esercizio della propria attività. L’impresa che ricade in uno (o più) di questi tre casi, aderisce al CONAI per la relativa attività, anche se marginale. L’acquisto dunque di imballaggi come gli shoppers (sacchetti per la spesa), anche se marginale alla propria attività, comporta automaticamente l’obbligo di iscrizione al CONAI. Sui sacchetti di plastica e sui nuovi costi in vigore dal 1/1/2018, abbiamo già dedicato un articolo al seguente link.

Quando possiamo parlare di imballaggi?

Nel caso tu sia un utilizzatore o un produttore di imballaggi dovrai certamente capire con quale tipo di merce hai a che fare. Pertanto un passaggio necessario sarà quello di individuare se il materiale possa considerarsi o meno un imballaggio. Tale attività riveste un’importanza fondamentale: è infatti l’utilizzo del materiali per uno scopo di confezionamento che fa scattare l’onere contributivo. Abbiamo già dedicato un articolo su questo specifico argomento. Cliccando nei pulsanti qui sotto potrai immediatamente individuare la classe di appartenenza del tuo materiale:

Cosa è imballaggio

Cosa non è imballaggio

Quanto costa l’adesione?

Non ti allarmare!  L’adesione a CONAI comporta il versamento di una quota costituita da un importo fisso di 5,16 Euro, al quale si aggiunge un importo variabile solo per le imprese che nel corso dell’esercizio precedente all’adesione abbiano avuto ricavi complessivi superiori a 500.000,00 Euro. La quota di iscrizione al CONAI si versa solo una volta. 

Quali novità con il 2019?

Nei paragrafi precedenti abbiamo visto chi sono i soggetti appartenenti al CONAI e quali sono i materiali che possono considerarsi imballaggi; abbiamo visto inoltre il costo per l’adesione al consorzio. Nel proseguimento dell’articolo ci soffermeremo (e in questo passaggio sarà illustrata la novità del 2019) invece sul contributo ambientale Conai (detto anche CAC). 

Quando viene applicato il contributo?

Il Contributo Ambientale viene applicato in un punto particolare del ciclo di vita degli imballaggi, denominato “prima cessione”. Si tratta del trasferimento nel territorio nazionale, dell’imballaggio finito effettuato dall’ultimo produttore al primo utilizzatore. 

Il contributo viene esposto in fattura dal fornitore (produttore) di imballaggi e rientra nel campo di applicazione  dell’IVA (viene considerato infatti un corrispettivo di una prestazione accessoria ai sensi degli articoli 12 e 13 del Dpr 633/1972). Dal 1° gennaio 2019 è entrata poi in vigore la fattura elettronica tra imprese private. Questa novità ha portato grandi cambiamenti nella creazione e nella gestione delle fatture. Per sapere come inserire e trattare il CONAI all’interno di questo nuovo formato di fatturazione, vi invitiamo a leggere il nostro articolo : Come indicare il Conai nella fattura elettronica. 

Nei passaggi successivi della filiera commerciale, il contributo CAC risulta così già assolto (nel passaggio -come detto- tra produttore a utilizzatore). Nelle fatture successive alla  “prima cessione”, l’utilizzatore potrà dunque limitarsi a riportare la dicitura “Contributo Ambientale CONAI assolto”. Questa dicitura segnala all’acquirente che le procedure CONAI sono state correttamente applicate “a monte” della vendita e che, di fatto, il Contributo è stato “internalizzato” nel prezzo delle merci.  In alternativa l’utilizzatore può evidenziare il Contributo Ambientale per referenza (cioè specificando l’entità del contributo ambientale «internalizzato» nel prezzo di vendita dell’imballaggio o merce imballata).

Dal 2019

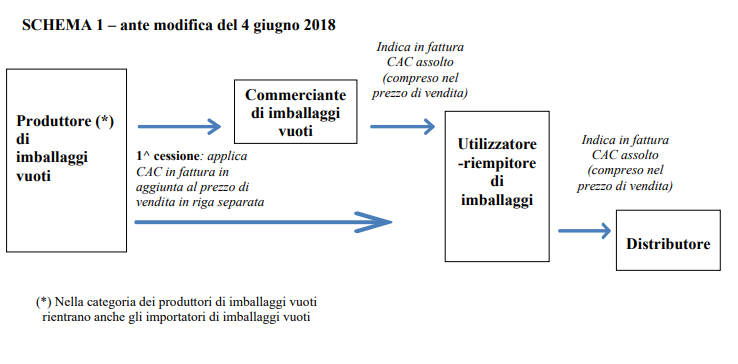
Dal 2019, i commercianti di imballaggi vuoti, saranno tenuti agli stessi adempimenti finora previsti per i produttori di imballaggi e per gli importatori di imballaggi vuoti destinati alla rivendita. Ai soli fini dell’applicazione del CAC, il commerciante di imballaggi vuoti sarà dunque equiparato all’ultimo produttore di imballaggi, spostando di fatto il prelievo del CAC al momento di trasferimento dell’imballaggio al primo effettivo “utilizzatore” (ovvero il soggetto che acquista/riceve l’imballaggio per confezionare merci). Le immagini che seguono rendono bene l’idea del cambiamento portato dalla circolare del 25 giugno 2018. Nel passaggio di imballaggi vuoti dal produttore al commerciante non vi è più l’applicazione del CAC in fattura in aggiunta al prezzo di vendita. Piuttosto tale applicazione avverrà nel passaggio successivo della filiera, ovvero nel passaggio dal commerciante di imballaggi vuoti al primo utilizzatore.


Nuovi doveri dunque per il commercianti imballaggi vuoti

In questa nuova situazione il commerciante di imballaggi vuoti si troverà ad assolvere a nuovi doveri:

    • A rilasciare una specifica attestazione di esenzione dal CAC al fornitore cedente (produttore o a sua volta commerciante di imballaggi vuoti) diretta per conoscenza anche al Conai con la quale dichiarano, tra l’altro, di essere consorziati al Conai e di impegnarsi ad assolvere direttamente gli obblighi di applicazione, dichiarazione e versamento del CAC.
    • Ad applicare il CAC con le modalità della “prima cessione” nella fatture di vendita ai clienti-utilizzatori (diversi dai commercianti di imballaggi vuoti), esplicitando il CAC in aggiunta al prezzo di vendita degli imballaggi.
  • A dichiarare e versare il CAC al Conai sulle prime cessioni effettuate.

Procedure agevolate con il nuovo anno

Infine, per facilitare i commercianti di imballaggi vuoti che gestiscono flussi di imballaggi non rilevanti in termini di peso (i cosiddetti “piccoli commercianti”), il Consorzio CONAI ha concesso anche una procedura agevolata,  in vigore dal 1/1/2019: i “piccoli commercianti” di imballaggi vuoti potranno continuare a pagare il CAC ai fornitori al momento in cui acquistano gli imballaggi anziché addebitarlo in fattura ai clienti nazionali, dichiararlo e versarlo al Conai.

Conclusione

Il 2019 si presenta senza dubbio come un anno ricco di sorprese e noi dello Studio Simonetti cercheremo di tenervi sempre aggiornati su tutte le novità. Vi invitiamo a seguirci sui social network e a mettere mi piace alla nostra pagina facebook.

Marca da Bollo di 32 euro ogni 100 pagine del tuo libro giornale o inventari

Marca da bollo sui libri giornali e inventari: modalità d’applicazione

Spesso è un adempimento fiscale che viene sottovalutato ma che è importante osservare e rispettare per non incorrere in sanzioni. Nell’approfondimento che segue verrà dunque mostrato tutti i casi di applicazioni di questa imposta, distinguendo attentamente tra libro inventari e libro giornale. 

Libro degli inventari

Questo libro è un adempimento a carico dell’imprenditore che svolge un’attività di tipo commerciale ed è obbligatorio per i soggetti titolari di reddito di impresa in regime di contabilità ordinaria. Si tratta di un adempimento richiamato sia all’interno della normativa fiscale (art.15 D.P.R 600/736) che all’interno del codice civile:

L’inventario [365, 2214] deve redigersi all’inizio dell’esercizio dell’impresa [2196] e successivamente ogni anno [2364], e deve contenere l’indicazione e la valutazione delle attività e delle passività relative all’impresa, nonché delle attività e delle passività dell’imprenditore estranee alla medesima. 

Chi deve redigere l’inventario?

Sono chiamati a tenere questo libro:

  • Le società di capitali;
  • Le società di persone;
  • Imprenditori individuali;
  • Gli enti pubblici o privati diversi dalle società che svolgono un’attività commerciale.

Chi invece è esonerato?

Sono esclusi quei soggetti che rientrano nei limiti della contabilità semplificata.

Gli obblighi civilistici e fiscali per chi tiene un libro inventari

Numerazione progressiva delle pagine

La numerazione deve essere fatta in maniera progressiva. Ogni nuovo periodo di imposta la numerazione deve iniziare di nuovo da 1, indicando l’anno con 4 cifre.

Imposta di bollo

L’imposta viene apposta ogni 100 pagine e la sua apposizione deve essere assolta in via preventiva.

Vi è una distinzione tra società di persone e di capitali:

  • Società di persone: 2 marche da 16€ ogni 100 pagine;
  • Società di capitali: 1 marca da 16€ ogni 100 pagine.

Libro giornale

Il libro giornale è un registro contabile in cui vengono annotate tutte le transazioni che interessano l’azienda in un dato periodo di tempo:

  • devono essere elencate in maniera cronologica;
  • devono essere registrate con il metodo della partita doppia;
  • prendono il nome di articoli, sono corredate di descrizione e riportano gli importi corrispondenti a Dare e Avere;
  • hanno un numero progressivo;
  • includono il riferimento alla data.

Chi deve tenere il libro giornale?

Dal punto di vista contabile, questo documento è richiesto anche a tutti coloro che seguono il regime ordinario. Quindi.

  • Le società di capitali;
  • Le società di persone;
  • Imprenditori individuali;
  • Gli enti pubblici o privati diversi dalle società che svolgono un’attività commerciale.

Chi invece è esonerato?

Le imprese in contabilità semplificata possono tenere e conservare i soli registri
contabili rilevanti ai fini dell’IVA (registro delle fatture emesse, degli acquisti e dei corrispettivi) da integrare con le operazioni non rilevanti ai fini IVA ma comunque rilevanti per la determinazione del reddito d’impresa.

Gli obblighi civilistici e fiscali per chi tiene un libro giornale

Numerazione progressiva delle pagine

La numerazione deve essere fatta in maniera progressiva. Ogni nuovo periodo di imposta la numerazione deve iniziare di nuovo da 1, indicando l’anno con 4 cifre.

Imposta di bollo

L’imposta viene apposta ogni 100 pagine e la sua apposizione deve essere assolta in via preventiva.

Vi è una distinzione tra società di persone e di capitali:

  • Società di persone: 2 marche da 16€ ogni 100 pagine;
  • Società di capitali: 1 marca da 16€ ogni 100 pagine.

Se sei vuoi rimanere interessato sulle modalità di stampa dei vari libri contabili e fiscali, vi invitiamo a continuare la lettura leggendo il nostro articolo: La stampa dei registri contabili (pubblicazione prevista il 22/1/19).

Tutte le novità di Telefisco 2017: scopri con noi di cosa si tratta

Ecco tutte le novità sul bilancio 2017

Consultare il link riportato qui per scoprire le novità di Telefisco 2017